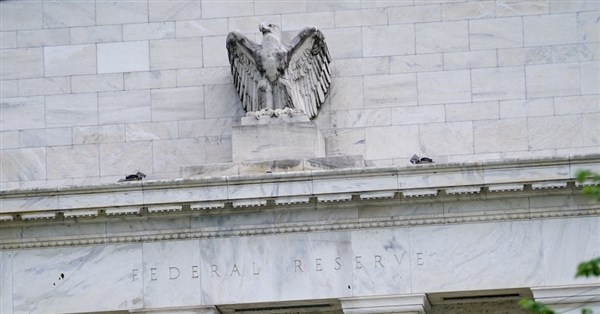
(中央社紐約16日綜合外電報導)聯邦準備理事會(Fed)今天將利率調高0.25個百分點(一碼),為3年多以來首次升息,除了牽動金融市場,也將逐步影響民眾日常財務。由於聯準會主要影響短期利率,信用卡、浮動利率房貸、債券與銀行存款等金融商品受到的影響各不相同。
對借款人而言,升息意味著更高的利息成本,而對持有現金或部分固定收益商品的存款人來說,則可能迎來更高的收益率。以下整理這次升息對借款人與存款人的主要影響如下:
● 信用卡
財富管理機構Bone Fide Wealth總裁博恩帕斯(Doug Boneparth)指出:「對借款人而言,升息會讓債務成本提高,任何浮動利率的產品都會最先感受到影響…信用卡利率調整得很快,所以如果你目前有信用卡循環餘額,這就是你該積極還款的訊號。」
消費信用報告機構環聯資訊(TransUnion)研究與諮詢主管兼副總裁拉奈里(Michele Raneri)說:「雖然短期來看,每月信用卡最低還款額受到的影響可能相對有限,但較高的借款成本會隨時間累積,尤其是對於持有較高債務餘額,或只繳最低還款額的消費者而言。」
美國線上金融服務媒合平台LendingTree的分析師舒爾茲(Matt Schulz)表示,即使聯準會這次升息對許多借款人每月帳單可能只增加1、2美元,「當你本來就已經在為債務所苦時,每一美元都很重要」。
線上金融市場平台WalletHub估計,這次升息將使消費者未來12個月合計增加約20億美元的利息支出。
目前可以採取的明智做法,包括將債務合併成個人貸款,或利用零利率的信用卡餘額轉帳,以減少你目前債務所需支付的利息。致電信用卡發卡銀行要求降低利率也是不錯的選擇。根據LendingTree最近一項調查,過去一年打電話提出這項要求的持卡人中,有84%如願獲得較低的利率。
WalletHub的分析師盧波(Chip Lupo)說:「任何持有信用卡債務的人,都應優先償還債務;在適當情況下,可以將高利率餘額轉移到其他信用卡,同時改善信用評分,因為信用評分較高的人通常能取得明顯較低的利率。」
● 房貸
好消息是,這次升息已經反映在房貸利率之中。
房貸利率主要追蹤10年期美國公債殖利率,近期10年期美債殖利率因市場擔憂聯邦政府債務持續增加而上升;美國聯邦債務在8月突破40兆美元。此外,市場也擔心人工智慧(AI)以及美伊衝突可能帶來的通膨影響。
如果你持有的是固定利率房貸,現有房貸不會受到聯準會這次升息影響,至於浮動利率房貸(ARM),情況就比較複雜。
房貸機構loanDepot投資長兼首席經濟學家德格拉希安(Jeff DerGurahian)指出,相較於30年期固定利率房貸,現在浮動利率房貸的利率(ARM)可省下25到50個基點,在紐約等高房價市場,等於能節省顯著的月付金。
不過,他指出,ARM只適合特定情況。例如,如果你「持有房屋的時間較短,可能已經知道自己3、4年內就會搬家,或者你相信利率會下降,屆時可以再融資」,浮動利率房貸可能比較適合。
如果你目前持有ARM,現在正是檢視貸款文件的時候。德格拉希安建議:「看看你的房貸合約,確認利率最早可以在什麼日期調整,以及每次最多可以調整多少。同時,要確保你的預算已經正確反映這些變化。」
對於正考慮購買新房並需要透過房貸融資的人,德格拉希安建議保持冷靜。他說:「利率是暫時的,房子才是長遠的。」
換句話說,不要過度糾結目前的房貸利率,因為如果未來利率下降,還可以再融資。
最後,如果你正在考慮房貸再融資,應留意可能出現的有利時機,並準備好迅速採取行動。
● 債券
債券殖利率與債券價格呈反向變動。當利率上升時,既有債券的價值會下降,反之亦然。
加州First Financial Consulting總裁兼財務顧問韋爾伯恩(Greg Welborn)說:「這也是為什麼債券投資很難做好。」
他說,許多個人儲蓄者與投資人,在債券市場中很容易因為採取「買了就放著不管」或過於簡單的「買進持有」策略而遭受損失。
不過,對部分投資人而言,新的債券殖利率反而具有吸引力。
Bone Fide Wealth的博恩帕斯表示:「利率上升時,既有債券會失去價值,但新發行的債券提供更高收益,因此建立債券梯(bond ladder)可能會有所幫助。」
所謂「債券梯」,是一種投資組合策略,投資人購買不同到期時間的債券,讓債券陸續到期後,可以把本金重新投資到當時可能更高利率的債券。
● 儲蓄
對存款人而言,短期利率通常才是好消息所在。
獨立財務規劃與理財顧問公司Victory Independent Planning負責人、認證理財規劃師休伊(Patrick Huey)說:「高收益儲蓄帳戶、貨幣市場基金、定期存款以及美國國庫券(T-bills),與短期利率的連動程度都高得多,因此通常能更直接受惠於聯準會升息。」
不過,他也提醒,銀行並不一定會迅速或完全反映利率上升,因此存款人仍然需要比較不同銀行的利率。
如果你的現金目前放在銀行帳戶中,應確認自己取得的是具競爭力的短期收益率。
根據美國權威金融理財網站Bankrate對金融機構進行的調查,截至2026年9月15日,美國全國平均儲蓄帳戶年化收益率(APY)為0.63%。
●大局觀:為什麼升息重要?
隨著通膨升溫,物價已成為美國民眾最關注的問題之一。
非營利信用諮詢機構Money Management International首席消費金融分析師羅斯曼(Ted Rossman)表示,「我們購買的所有東西,平均價格都比2019年高出約30%」,其中包括「50年來最劇烈的食品價格漲幅」。
調高利率是壓抑通膨所需的手段之一。2026年通膨再次升溫之際,聯準會傳遞出的政策訊息,可能與實際升息幅度同樣重要。
羅斯曼表示:「單次升息0.25個百分點,不會對通膨或家庭信用卡帳單造成非常巨大的影響,但我確實認為,升息可能向投資人、市場以及消費者傳遞一個重要的心理訊號。」
不過,資金吃緊的消費者仍然可自主採取一些行動。
LendingTree的舒爾茲建議:「人們往往可以透過貨比三家,以及主動要求更好的條件,大幅影響自己獲得的利率與支付的利率。你不必等著聯準會來拯救你。」(編譯:徐睿承)1150917