(中央社記者呂晏慈台北7日電)渣打銀行今天表示,第4季全球市場持續面臨地緣政治衝突牽動油價等變數,美國經濟軟著陸仍是機率最高的基準情境,但機率下調至45%;另持續看好美國及日本以外的亞洲市場,尤其台灣受惠於AI供應鏈完整,為亞洲最具投資吸引力的市場,後續「高點可期」。
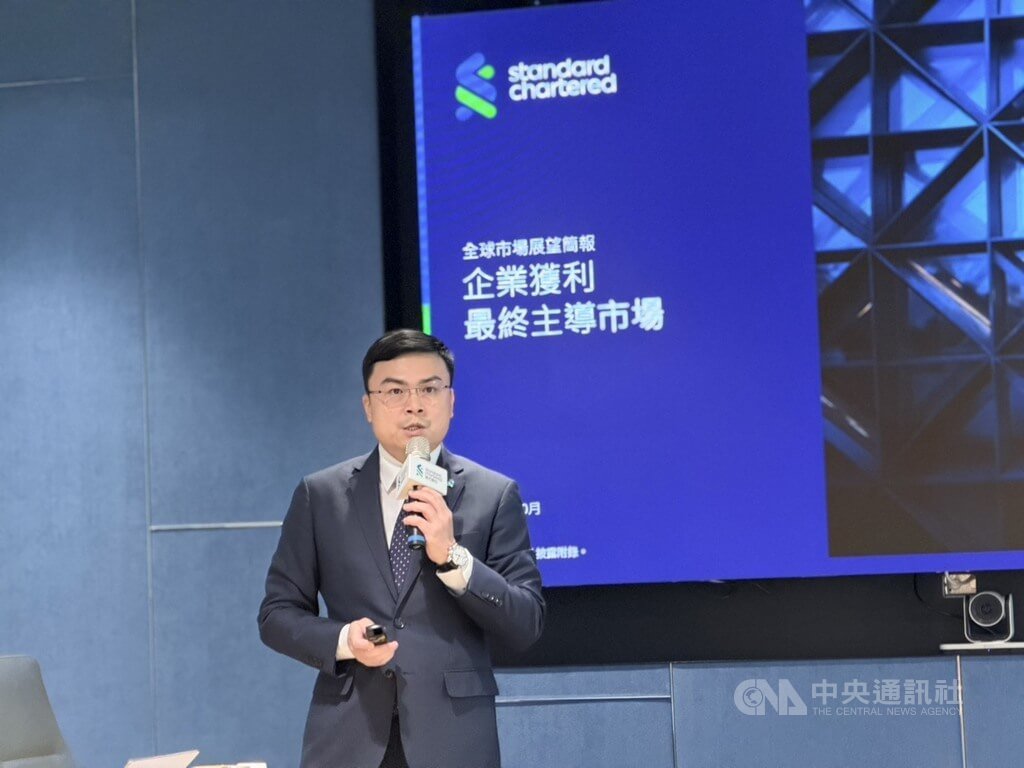
渣打銀行今天舉行第4季全球市場展望記者會,渣打銀行財富管理處投資策略部主管劉家豪指出,與年初相比,目前國際原油價格仍維持高檔,本季市場面臨的最大變數,將是地緣政治衝突牽動油價何時回落。
考量地緣政治與供應中斷風險,渣打銀行上調西德州原油未來3個月價格至每桶100美元,12個月目標價至每桶80美元。
面對美國期中選舉將於11月登場,劉家豪提到,從過去50年歷史經驗來看,期中選舉會帶來短期波動,但不同選舉結果下的標普500指數報酬差異不大,關鍵仍在於當下經濟基本面。
至於投資人關注目前利率維持高檔、股市同時創新高,是否隱含「市場過熱」訊號。劉家豪指出,目前美國10年期公債殖利率介於5.2%至5.3%,市場預期未來10年美國通膨則約2.3%,意即真正創新高的是扣除通膨後的實質利率,達2.95%,為2008年以來最高水準。
他說明,這代表市場擔憂的不是通膨失控,而是資本需求大幅增加,使資金成本長期維持較高水準。
展望第4季,渣打銀行預期,在油價上升與經濟成長韌性持續角力下,美國經濟軟著陸仍是機率最高的基準情境,機率為45%,較7月時發布的預測減少5個百分點;不著陸及下行情境的機率則分別為30%及25%。
劉家豪表示,即便受到油價衝擊,主要經濟體的經濟活動仍具韌性,預期通膨將於明年第2季前逐步回落至2%目標。而在油價飆升及就業市場緊張下,預期明年6月前,美國聯準會會再升息2次,歐洲央行升息1次,日本央行則升息3次。
另在企業獲利持續成長情況下,渣打維持相對看好美國及亞洲(不含日本)股市。劉家豪說,全球AI資本支出仍持續增加,預估2030年前資本支出複合年成長率達33%,同時企業盈餘普遍強勁,為全球股票的盈餘成長帶來支持。
渣打銀點名,台灣仍為亞洲最具投資吸引力的市場,中國股市則維持中立觀點。除半導體產業持續受惠外,電力、電網升級及電氣化趨勢也成為新一波受惠領域;美股則聚焦科技、通訊服務、金融及原物料類股。
劉家豪解釋,今年以來台股穩健上漲,為除費城半導體指數以外全球第1名的市場,而渣打銀亦將台股自中性上調為看好,主要基於AI供應鏈整體產業鏈完整,除了半導體之外,包括GPU、CPU、伺服器等產業鏈也受惠,另外部分傳產原物料、金融類股也有好表現,預期未來市場仍會維持偏多走勢,後續高點可期。
債券方面,渣打銀說明,在主要央行維持偏緊縮立場下,長天期債券仍可能受到利率波動影響,配置上較偏好3至7年期債券,以平衡收益機會與利率風險。
外匯方面,渣打銀評估,若美國聯準會進一步收緊貨幣政策,短期內可望支持美元,目前對未來3個月美元指數預測為100.2,未來12個月美元指數將逐步回落至98。
日圓方面,渣打銀認為,若日本央行延續貨幣政策正常化,美日利差逐步收斂,可望為日圓中期走勢提供支撐;對未來3個月美元兌日圓預測為157日圓,未來12個月為153日圓。
黃金方面,渣打銀維持看多觀點,未來3個月及12個月目標價分別維持每盎司4750美元、5000美元。主要是美元中期可能轉弱,加上新興市場央行持續增加黃金儲備,預期將為金價提供支撐。(編輯:楊蘭軒)1151007