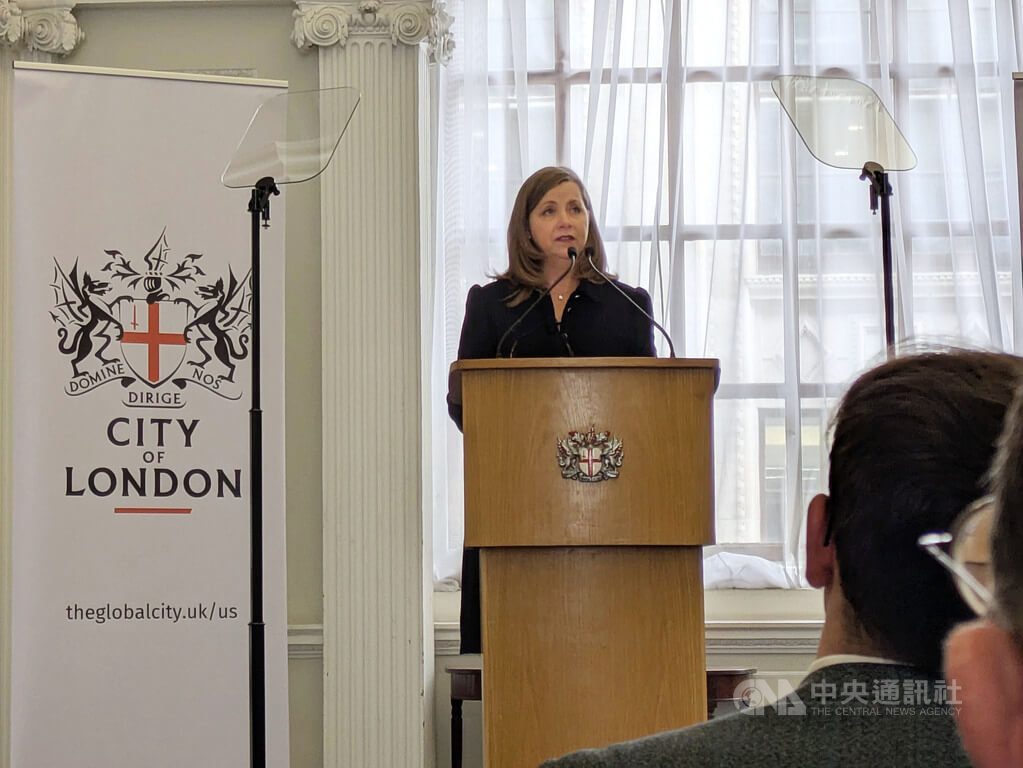
(中央社記者陳韻聿倫敦18日專電)美國聯邦準備理事會(Federal Reserve)監管副主席鮑曼今天在倫敦金融城演說,預告聯準會「未來幾週」將就銀行壓力測試新規範展開表決,相關改革意在增進聯準會的測試透明度,並提升金融機構預測、應對不同實務情境的能力。
鮑曼(Michelle Bowman)說,新規範將讓既有的「不透明」、「毫無必要地難以預測」的制度,成為過去式。
鮑曼今天應倫敦金融城政府(City of London Corporation)邀請,於倫敦金融城市長官邸(Mansion House)發表演說,聚焦金融機構壓力測試(stress test)改革,未開放聽眾提問。
2008年金融危機爆發後,聯準會正式建立對銀行具強制性的壓力測試制度,藉由不同的模擬情境,評估銀行在惡劣的經濟與市場條件下,是否具備足夠的資本和風險承受力。
這項制度被視為有助提升各金融機構的風險識別和管理能力、增進市場透明度,但也因為是以假設的情境為基礎,測試結果難免具不確定性、可能會與實際發生的情況有落差。
另一方面,美國金融業多年來批評聯準會的壓力測試制度不夠客觀,繁重但效益有待提升。鮑曼去年6月接任聯準會最高階監管官員,開始推動相關改革。
她今天在倫敦表示,新規範將大幅提高聯準會所使用測試模型的透明度,也將針對每一輪壓力測試套用的設計假設情境提供更多細節,涵蓋各種方程式和變數。這與聯準會既有對業界和公眾「高度保密」的作風有明顯不同。
此外,鮑曼提到,未來外界將可就壓力測試模型廣泛提出意見,聯準會也有意更靈活運用壓力測試制度,以利及時「私下」向各銀行監管人員提示機構內部潛在弱點。
鮑曼指出,各家銀行本來就會自主實施內部壓力測試,而聯準會作為監管機關,有必要與金融機構就壓力測試的各項結果和結論隨時保持「開放對話」和交流。
鮑曼說,「情境分析」是強大工具,而一旦分析不只是「單行道」,效益就更大了。
實施壓力測試也不該只是為了計算銀行資本適足要求額或資本適足率。鮑曼說,聯準會的壓力測試必須有能力在「非金融性質」風險浮現前,即已偵測出特定銀行的弱點。(編輯:張芷瑄)1150919